«Экономика ходит по кругу»: дефицит бюджета РФ может вырасти вдвое
2026-11-11, 18:22
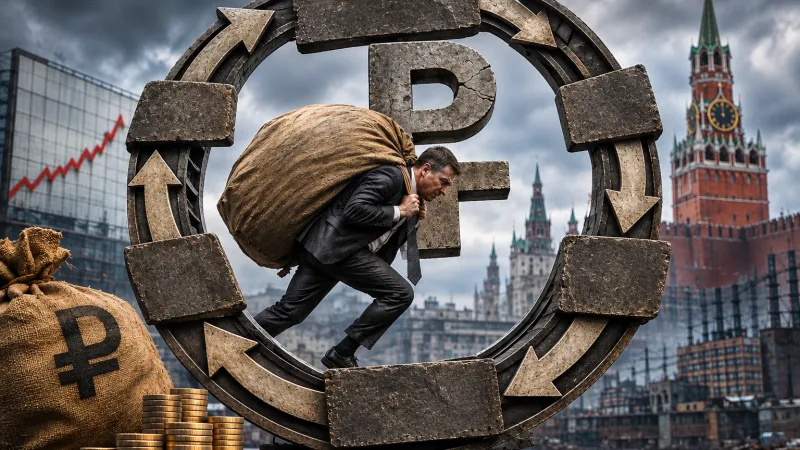
Правительство разрешило Минфину дополнительно привлечь на внутреннем долговом рынке до одного триллиона рублей сверх первоначального плана. На этот факт обращает внимание политолог Юрий Баранчик. Он отмечает, что за этим решением стоит дефицит бюджета, который к концу года может почти вдвое превысить первоначальные расчёты. Однако главное не сумма, а механизм, в котором оказались связаны бюджетная и денежно-кредитная политика: экономика ходит по кругу, из которого не видно выхода.Логика ловушки проста. Высокая ключевая ставка делает заимствования для бюджета дорогими: инвесторы требуют по новым выпускам ОФЗ доходности, соразмерные ключевой ставке. Растущий дефицит вынуждает Минфин занимать всё больше, а крупные размещения с привлекательной доходностью вытягивают деньги банков из кредитования бизнеса. Зачем рисковать, вкладывая средства в реальный сектор, если государство гарантированно платит двузначную ставку? – объясняет Баранчик. Он добавляет, что при этом бюджетные траты, финансируемые за счёт долга, подогревают спрос и мешают Центробанку «охлаждать» экономику, ради чего он и держит ставку высокой.Как отмечает аналитик, круг замыкается: дефицит → дорогие заимствования → рекордные прибыли банков на безрисковых ОФЗ → голодание реального сектора → убытки в гражданских отраслях и падение инвестиций → отсутствие новой налоговой базы → снова дефицит.Он поясняет, что деньги внутри этого контура вращаются между Минфином, банками и ЦБ, практически не касаясь промышленности. Нагрузка на казну от обслуживания долга растёт, а импульсов для роста экономики не появляется.Предлагая конкретные варианты решения проблемы, он подчёркивает, что дефицит можно финансировать за счёт расходования ликвидной части Фонда национального благосостояния, а не новых заимствований. Это снимает с рынка избыточное предложение ОФЗ, не вытесняет частный кредит и не увеличивает расходы на обслуживание долга. Однако ФНБ не бесконечен, и проедать подушку без плана её восполнения – значит откладывать проблему, а не решать её.Баранчик напоминает, что сам ЦБ однажды уже показал, как надо действовать. В феврале 2022 года ставка была экстренно поднята до 20% как антишоковая мера, но уже к сентябрю того же года её вернули к 7,5%, то есть ниже довоенного уровня. Это было правильно и соответствовало мировой практике: политика дешёвых денег – норма для стран, ведущих войну.Однако после 2023 года, как указывает эксперт, ЦБ по непонятным причинам решил вернуться к «довоенной нормальности» – стандартному таргетированию инфляции через ужесточение денежно-кредитной политики. Ставку загнали сначала до 16%, затем – до рекордных 21%. Проблема в том, что война при этом не закончилась, а расходы бюджета остались военными, тогда как денежно-кредитная политика стала мирной. Результат закономерен: стагнация гражданского сектора, сворачивание инвестиций, дефолты и убытки там, где ещё вчера наблюдался рост.Подводя итог, он указывает на то, что более последовательной выглядела бы обратная стратегия: удерживать низкую ставку в течение всего периода высоких бюджетных расходов, финансируя дефицит дёшево и не душа кредитование, а с инфляционными последствиями разбираться после окончания конфликта, причём с помощью инструментов, проверенных всеми воюющими экономиками XX века: от налоговой консолидации до реструктуризации долга.Попытка одновременно иметь военный бюджет и проводить политику процентных ставок, направленную на подавление инфляции, не имеет прецедентов успеха: либо ломается экономика, либо бюджет. Судя по растущему дефициту и миллиардным переплатам по ОФЗ, в России ломается и то, и другое – заключает политолог.
Сайт не имеет лицензии Министерства культуры и массовых коммуникаций РФ и не является СМИ, а следовательно, не гарантирует предоставление достоверной информации. Высказанные в текстах и комментариях мнения могут не отражать точку зрения администрации сайта.




 Поддержать проект: